Mudanças legislativas podem alterar contratos, procedimentos, sistemas e até a forma como uma empresa organiza suas atividades. Para o Doutor Gilmar Stelo, advogado e fundador do Stelo Advogados Associados, o desafio não está apenas em identificar que uma norma mudou, mas em compreender quais medidas precisam ser adotadas a partir dessa alteração.
Continue a leitura para mais!
O primeiro passo é descobrir o que realmente mudou
Nem toda alteração legislativa afeta uma empresa da mesma maneira. Por isso, a primeira etapa consiste em identificar quais normas alcançam diretamente a atividade desenvolvida, quais obrigações foram criadas ou modificadas e quando elas efetivamente começam a produzir efeitos. Essa análise inicial permite separar o que exige uma adaptação imediata daquilo que pode ser planejado para uma etapa posterior, evitando esforços desnecessários e falhas no cumprimento de prazos.
A Reforma Tributária é um exemplo atual dessa necessidade. Em 2026, CBS e IBS já integram o processo de transição, com exigências relacionadas aos documentos fiscais eletrônicos e outras obrigações acessórias. Ao mesmo tempo, o cronograma prevê novas etapas para os anos seguintes. Diante desse cenário, empresas precisam acompanhar não apenas as regras que já produzem efeitos, mas também as próximas fases previstas, para que tenham tempo de ajustar processos, sistemas e procedimentos internos.
O Doutor Gilmar Stelo informa que essa leitura inicial evita um erro comum: tratar a publicação de uma nova norma como se ela exigisse apenas uma providência jurídica. Na prática, a mudança pode alcançar diferentes áreas da organização, o que leva à segunda etapa do planejamento. Mapear esses impactos ajuda a definir quais setores devem participar da adaptação e quais medidas precisam ser tomadas para que a mudança legal seja incorporada de maneira efetiva à rotina da empresa.
A legislação precisa ser traduzida em tarefas
Depois de compreender a regra, é necessário perguntar como ela interfere na operação. Uma obrigação nova pode exigir revisão contratual, atualização de sistemas, alteração de documentos, treinamento de equipes ou criação de controles internos. Por isso, a empresa precisa avaliar quais procedimentos serão afetados e estabelecer quais mudanças devem ser realizadas para que a nova exigência seja incorporada à rotina sem comprometer o funcionamento das atividades.
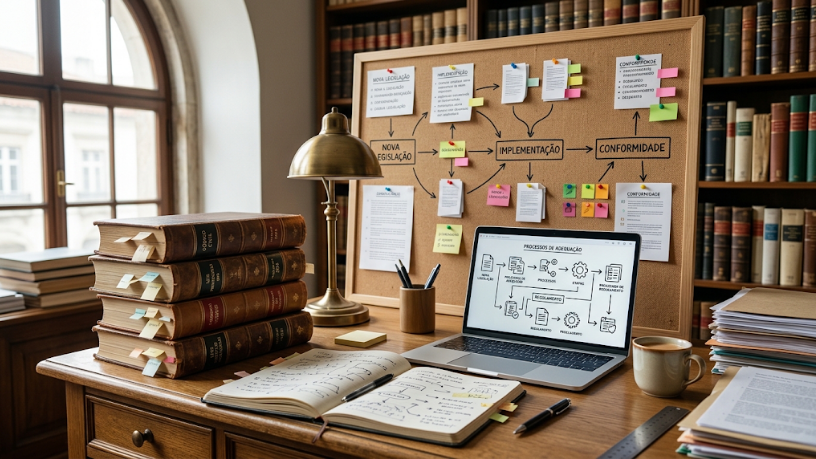
O cronograma de documentos fiscais da Reforma Tributária demonstra essa dimensão operacional. A Receita Federal e o Comitê Gestor do IBS estabeleceram etapas relacionadas à emissão dos documentos e à publicação dos respectivos leiautes, envolvendo contribuintes, profissionais fiscais e desenvolvedores de sistemas. Esse tipo de adaptação exige articulação entre diferentes áreas, já que alterações fiscais podem depender tanto de interpretações jurídicas quanto de ajustes tecnológicos e procedimentos administrativos.
O Doutor Gilmar Stelo observa, nesse contexto, que uma adequação eficiente precisa distribuir responsabilidades. O departamento jurídico pode interpretar a norma, mas outras áreas precisam identificar impactos e executar as mudanças correspondentes. Assim, a análise jurídica deixa de ser um documento isolado e passa a integrar um processo. Com funções bem definidas, torna-se mais fácil acompanhar o andamento das medidas, identificar pendências e corrigir eventuais falhas antes que elas resultem em dificuldades para a empresa.
Prazos devem virar um cronograma de adequação
Outro ponto importante é transformar as datas previstas na legislação em um calendário interno. A empresa pode organizar cada obrigação, seu prazo, o responsável pela execução e o estágio em que a adequação se encontra. Esse controle permite visualizar o que já foi concluído, quais providências ainda estão pendentes e onde existe risco de atraso, tornando o processo de adaptação mais organizado e verificável.
O Doutor Gilmar Stelo destaca que essa lógica ganha importância quando o próprio calendário regulatório sofre alterações. Em julho de 2026, por exemplo, o Decreto nº 13.075 adiou para 1.º de janeiro de 2027 determinadas obrigações de inscrição no CNPJ e emissão de documentos fiscais para pessoas físicas contribuintes da CBS e produtores rurais pessoas físicas. A mudança ampliou o prazo de adaptação, mas também demonstrou a necessidade de acompanhar continuamente as normas.